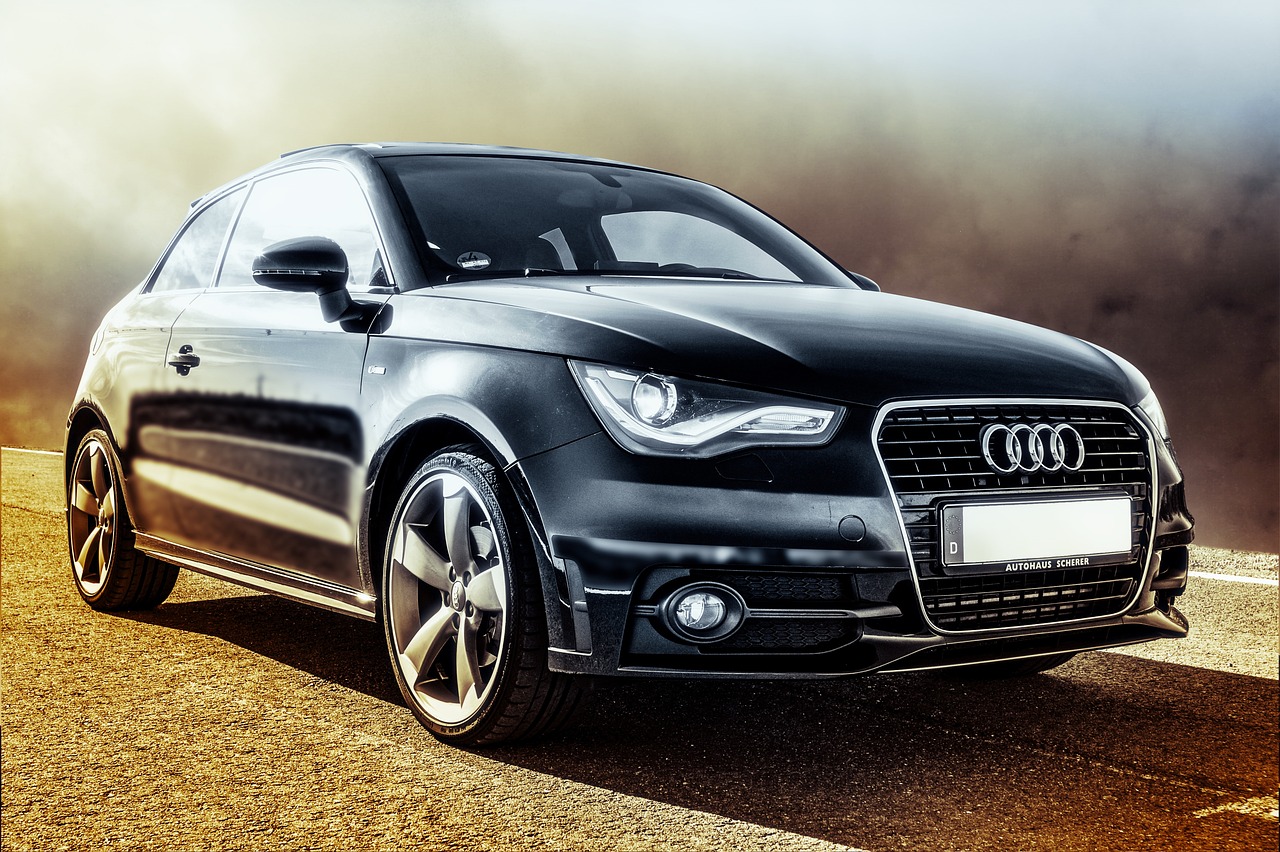
Est-ce que je peux apporter ma voiture personnelle pour constituer le capital de ma société ?
Oui, un associé peut apporter son véhicule personnel pour constituer ou augmenter le capital social d’une société. C’est ce qu’on appelle un apport en nature, au même titre qu’un local, du matériel informatique ou un fonds de commerce. Mais cette opération, en apparence simple, obéit à des règles précises qu’il vaut mieux maîtriser avant de se lancer.
Apport en nature : de quoi parle-t-on ?
Contrairement à l’apport en numéraire (de l’argent) ou à l’apport en industrie (des compétences ou un savoir-faire), l’apport en nature consiste à transférer à la société la propriété (ou parfois seulement la jouissance) d’un bien ayant une valeur économique. Une voiture entre parfaitement dans cette catégorie.
En échange de cet apport, l’associé reçoit des parts sociales ou des actions de la société, proportionnelles à la valeur du bien apporté. Le véhicule sort donc de son patrimoine personnel pour entrer dans l’actif de l’entreprise.
La question centrale : combien vaut la voiture ?
C’est là que les choses se compliquent. Une voiture n’a pas une valeur fixe et objective : elle dépend de son état, de son kilométrage, de son ancienneté, du marché de l’occasion au moment de l’apport. Or, la valeur retenue dans les statuts détermine directement le nombre de parts ou d’actions attribuées à l’associé apporteur.
Surévaluer le véhicule léserait les autres associés et les créanciers, qui pourraient croire la société mieux capitalisée qu’elle ne l’est réellement. C’est précisément pour éviter ce risque que la loi encadre l’évaluation des apports en nature.
Faut-il obligatoirement un commissaire aux apports ?
Pas toujours. La désignation d’un commissaire aux apports est obligatoire, sauf si les deux conditions suivantes sont réunies :
- aucun apport en nature n’excède 30 000 € ;
- la valeur totale de l’ensemble des apports en nature ne dépasse pas la moitié du capital social.
Si ces deux seuils sont respectés, les associés peuvent, à l’unanimité, décider de se passer de commissaire aux apports. Dans le cas contraire ou si un seul associé le demande, en SARL notamment, l’intervention d’un commissaire aux apports devient obligatoire.
Attention : même lorsque le recours au commissaire aux apports n’est pas légalement requis, les associés restent solidairement responsables, pendant 5 ans, de la valeur attribuée à l’apport si celle-ci s’avère erronée. Faire appel à un professionnel reste donc souvent la solution la plus prudente, même en deçà des seuils.
Le rôle du commissaire aux apports
Lorsqu’il intervient, le commissaire aux apports a pour mission d’apprécier, sous sa propre responsabilité, la valeur du véhicule apporté. Concrètement, il va :
- examiner les caractéristiques du véhicule (modèle, année, kilométrage, état général, options) ;
- s’appuyer sur des références de marché (cote Argus, annonces comparables, éventuelle expertise automobile indépendante) ;
- vérifier l’absence de gage ou de réserve de propriété sur le véhicule (un crédit auto en cours, par exemple, doit être pris en compte) ;
- rédiger un rapport d’évaluation, annexé aux statuts, dans lequel il confirme ou non que la valeur retenue correspond à la réalité économique du bien.
Ce rapport est ensuite présenté aux associés, qui restent libres de retenir une valeur différente de celle proposée par le commissaire, mais dans ce cas, leur responsabilité personnelle est engagée si la valeur choisie s’avère excessive.
Les formalités pratiques à ne pas oublier
Au-delà de l’évaluation, l’apport d’un véhicule suppose quelques démarches administratives :
- modification de la carte grise : le véhicule doit être immatriculé au nom de la société ;
- transfert de l’assurance vers un contrat professionnel, souvent plus coûteux et aux garanties différentes ;
- inscription à l’actif du bilan, avec application des règles d’amortissement comptable propres aux véhicules ;
- incidence fiscale : la plus-value éventuelle réalisée par l’associé lors de l’apport peut être imposable, selon son régime fiscal.
Un cas fréquent : l’artisan ou le commerçant en nom propre qui se met en société
Ce cas de figure revient souvent chez les entrepreneurs individuels (artisans, VRP, professions libérales) qui décident de transformer leur activité en SARL ou en SAS. La camionnette ou le véhicule utilitaire, déjà utilisé professionnellement, devient tout naturellement un apport en nature lors de la constitution de la nouvelle société, une solution qui évite une vente suivie d’un rachat, tout en renforçant le capital social affiché aux yeux des banques et des partenaires.
Ce qu’il faut retenir
| Situation | Commissaire aux apports |
|---|---|
| Véhicule ≤ 30 000 € et total des apports en nature ≤ 50 % du capital | Facultatif (décision unanime des associés) |
| Véhicule > 30 000 € ou apports en nature > 50 % du capital | Obligatoire |
| Un associé (notamment en SARL) le demande | Obligatoire, quel que soit le montant |
SECOFI Audit vous accompagne
Que l’apport de votre véhicule relève ou non de l’intervention obligatoire d’un commissaire aux apports, SECOFI Audit vous aide à sécuriser l’opération : évaluation objective du bien, rédaction du rapport, sécurisation juridique de vos statuts. Une démarche rapide et en ligne d’un commissaire aux apports expérimenté, qui protège autant l’entreprise naissante que les associés eux-mêmes.